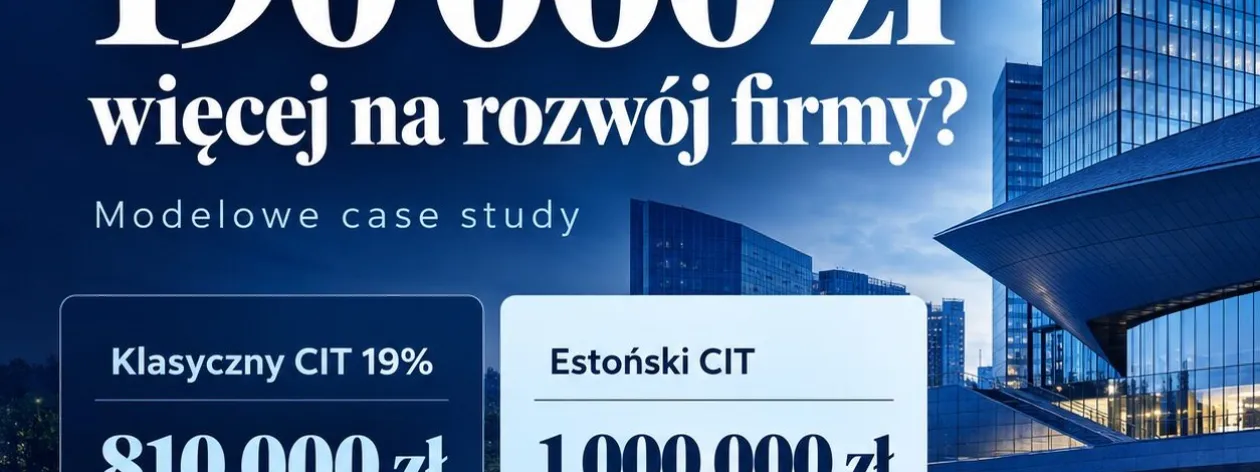
190 000 zł więcej na rozwój firmy? Sprawdź, jak może zadziałać przejście na estoński CIT od 1 stycznia 2027 roku.
Czy pozostawienie zysku w spółce może zwiększyć środki dostępne na inwestycje? Tak. Jednym z rozwiązań, które warto wziąć pod uwagę, jest estoński CIT.
CASE STUDY: spółka z o.o. z Katowic
Spółka planuje zakup nowych maszyn i zwiększenie produkcji. Wspólnicy chcą pozostawić cały zysk osiągnięty w 2027 roku w firmie, aby przeznaczyć go na dalszy rozwój.
Na potrzeby uproszczonego porównania przyjmujemy następujące założenia:
✔ 1 000 000 zł dochodu podatkowego i takiego samego zysku brutto
✔ klasyczny CIT według stawki 19%
✔ spełnienie warunków korzystania z estońskiego CIT
✔ brak wypłaty dywidendy i innych zdarzeń powodujących opodatkowanie ryczałtem
CO ZMIENIA PRZEJŚCIE NA ESTOŃSKI CIT?
Klasyczny CIT
Podatek CIT wynosi 190 000 zł. Po jego zapłacie w spółce pozostaje 810 000 zł zysku.
Estoński CIT
Jeżeli spółka pozostawia zysk w firmie i nie występują inne zdarzenia podlegające opodatkowaniu, co do zasady nie płaci bieżącego podatku od tego zysku. W przyjętym przykładzie na inwestycje może więc przeznaczyć 1 000 000 zł.
Różnica to 190 000 zł więcej środków pozostających w spółce.
To środki, które mogą wesprzeć zakup maszyn, rozwój produkcji lub kolejne inwestycje.
Warto jednak pamiętać, że estoński CIT nie oznacza całkowitego zwolnienia z podatku. Opodatkowanie pojawia się między innymi w związku z wypłatą zysku lub wystąpieniem innych zdarzeń wskazanych w przepisach. Istotą tego modelu jest przede wszystkim odroczenie opodatkowania zysku pozostawionego w spółce.
ANALIZĘ WARTO ROZPOCZĄĆ JUŻ TERAZ
Przed podjęciem decyzji o przejściu na estoński CIT trzeba sprawdzić, czy spółka spełnia ustawowe warunki. Znaczenie mają między innymi struktura właścicielska, zatrudnienie, źródła przychodów oraz ewentualne wyłączenia.
W naszej Kancelarii łączymy analizę podatkową z przygotowaniem księgowości. Punktem wyjścia jest plan finansowy spółki: ile zysku ma pozostać na rozwój, a ile wspólnicy chcą przeznaczyć na wypłatę.
Planujesz przejście na estoński CIT od 2027 roku? Porozmawiajmy o liczbach, warunkach i możliwościach w Twojej spółce.
*Przykład ma charakter modelowy i informacyjny. Rzeczywiste skutki podatkowe zależą od sytuacji konkretnej spółki oraz spełnienia warunków ustawowych.
Kancelaria Prawno Podatkowa, Małgorzata Lorenc
📞 tel: 570 169 572
📧 e mail: [email protected]

